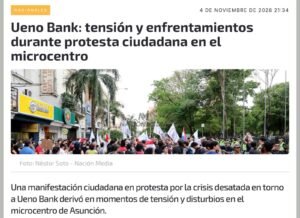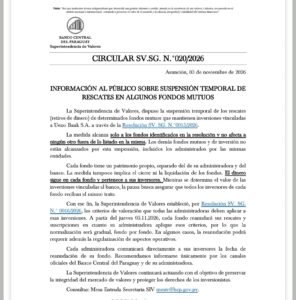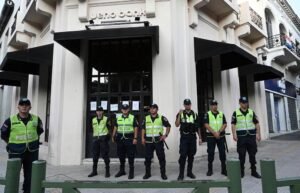


Të gjitha mediat e mëdha ndërkombëtare po flasin këto ditë për skandalin bankar në Paraguaj!
Rreth 3 milionë klientë të një banke dixhitale janë përballur me bllokimin e llogarive dhe pamundësinë për të tërhequr kursimet e tyre. Ndërkohë, pronarët dhe drejtuesit e bankës janë në qendër të hetimeve për dyshime se paratë e depozituesve janë përdorur në mënyrë abuzive, përfshirë financimin e kompanive të lidhura me ta.
Me fjalë të thjeshta, dyshimi është se paratë që qytetarët ia besuan bankës digitale për t’i ruajtur, janë bërë rrush e kumbulla nga ata që kishin detyrimin t’i administronin!
Dhe tani qytetarët kërkojnë kursimet e tyre. Por banka nuk ua jep dot!
Në dhjetor 2025, kur në Shqipëri u njoftua licencimi i bankës së parë tërësisht dixhitale, pa degë dhe pa sportele, publikova një analizë në Gazetën Telegraf me titull: “Banka e re dixhitale pa degë: Inovacion, Iluzion apo një rrezik i madh sistemik?”
Paralajmërova pikërisht për këto rreziqe dhe shtrova pyetje të thjeshta:
Kush janë pronarët fundorë të bankës?
Nga vjen kapitali?
Kush kontrollon se ku shkojnë depozitat e qytetarëve?
Çfarë ndodh nëse banka bllokon llogaritë?
Ku do të trokasin shqiptarët për të marrë kursimet e tyre?
Në një aplikacion?
Në një email automatik?
Sot, ajo që po ndodh në Paraguaj e bën këtë paralajmërim më aktual se kurrë.
Nuk kam qenë dhe nuk jam kundër inovacionit financiar. Por një bankë nuk bëhet më e sigurt vetëm sepse është dixhitale. Një aplikacion modern nuk garanton integritetin e pronarëve. Dhe mungesa e sporteleve nuk mund të nënkuptojë mungesë përgjegjësie.
Teknologjia mund të ndryshojë mënyrën si qytetarët i përdorin paratë e tyre. Por nuk ndryshon detyrimin e bankës për t’i mbrojtur ato!
Rasti i Paraguajit nuk provon se çdo bankë dixhitale është e rrezikshme. Ai tregon se çfarë pasojash mund të sjellin administrimi i papërgjegjshëm, konfliktet e interesit dhe mbikëqyrja e pamjaftueshme.
Prandaj, pyetjet e mia për Bankën e Shqipërisë mbeten të njëjtat si një vit më parë.
A janë verifikuar me rigorozitet pronarët dhe burimet e kapitalit?
Kush garanton që depozitat nuk do të përdoren për interesa të lidhura me aksionarët?
Cilat janë mekanizmat realë të kontrollit?
Dhe kush mban përgjegjësi nëse qytetarët mbeten një ditë përpara një aplikacioni që nuk u lejon të tërheqin kursimet? Kush mban përgjegjësi për ta nëse ndodh si Paraguaji sot?
Sepse kur një bankë dështon, nuk humbasin thjesht numra në një ekran. Rrezikohen kursimet e një jete dhe besimi i qytetarëve te sistemi financiar.
Shqipëria ka nevojë për inovacion, jo për iluzione financiare. Dhe mbi të gjitha, jo për eksperimente me kursimet e shqiptarëve!
Po risjell analizën time të 9 dhjetorit 2025 dhe raportimet ndërkombëtare mbi skandalin bankar në Paraguaj.
Llogaridhënia është përgjegjësi e detyruar! Kujdes kur nënshkruani! Merrni përgjegjesi!